

Ormai son passati due anni da quando – sconsideratamente – promisi ad un amico, penetrante osservatore della realtà pistoiese e animatore di una attiva associazione, a raccogliere, ordinare ed illustrare una serie di dati sui mutamenti registrate nell’economia e nella società pistoiese.
Alcuni eventi avversi hanno imposto – a malincuore – l’annullamento di questo impegno nella sua configurazione pensata, con un titolo, provvisorio si intende, all’insegna della più disarmante banalità: “Ascesa o declino?”.
Vale tuttavia la pena di mettere a disposizione di chi può aver voglia di leggere alcuni dei dati raccolti, sicuramente già noti a molti: l’approccio scelto è quello di una comparazione con gli altri capoluoghi della Toscana per costruire graduatorie (sempre usate come clave o scudi, a seconda del ruolo ricoperto) cogliere specificità locali o problemi condivisi dalle altre città intermedie che soffrono la polarizzazione dello sviluppo sulle maggiori realtà metropolitane, città intermedie per le quali si chiedono politiche ed interventi mirati a partire dall’Unione Europea (Fondation Robert Schuman Lettre n°1156 ,18 mai 2026, Fabien Verdier “Les villes intermédiaires, angle mort de la cohésion européenne”)
Ovviamente occorre essere consapevoli che il livello comunale, definito nei suoi confini amministrativi, non rappresenta o, meglio, può non rappresentare sempre l’area ottimale di indagine, cioè il perimetro geografico e socioeconomico più idoneo per analizzare un fenomeno, ovvero la dimensione spaziale critica in cui le relazioni di mercato, produttive o istituzionali sono omogenee e autonome, evitando distorsioni da sovra o sottodimensionamento.
Premessa
Ma queste città intermedie, questi capoluoghi sono cresciuti economicamente nell’ultimo decennio? E, in caso affermativo, più o meno del resto del territorio dove si collocano, identificabile nella regione di appartenenza?
Informazioni importanti, anche se non esaustive, vengono dalle dichiarazioni dei redditi che i contribuenti sono tenute a presentare ogni anno e che il Ministero dell’Economia e delle Finanze restituisce opportunamente organizzati per chi voglia farne uso a scopo di studio e ricerca (che dovrebbero costituire la premessa per l’azione politica cui spetterebbe anche l’intuizione su cosa è più o meno importante ricercare).
Ne fanno poi uso – meritorio – anche i mezzi di informazione nazionali e locali che offrono spunti per discussioni e approfondimenti: tra gli ultimi apparsi, si può citare Massimo Morandini “Scoprirsi più ricchi. I redditi reali superano l’inflazione ma con disuguaglianze territoriali”, Il Tirreno 16 maggio 2026
Il vero problema è l’abbondanza dei dati, che rischia di spingere ad infinite elaborazioni: per superarlo non resta che affidarsi ad una drastica selezione, funzionali a specifici obiettivi di analisi.
In questa sede si mettono a confronto alcuni dati delle dichiarazioni per l’anno fiscale 2024 con quelle relative all’anno fiscale 2015, per misurare, in primo luogo, le performance delle diverse regioni, a livello estremamente sintetico, per passare poi all’analisi, con approfondimenti, alla scala dei capoluoghi della Toscana, alcuni dei quali sono interessati da un ormai imminente appuntamento per l’elezione di sindaco e consiglio comunale (Arezzo, Pistoia, Prato).
Definizioni preliminari
Sono necessarie definizioni preliminari dei dati oggetto di elaborazione ed analisi, così da renderne tutti pienamente informati.
Il numero di contribuenti rappresenta il totale dei soggetti — persone fisiche o giuridiche — che hanno l’obbligo o l’opportunità di presentare una dichiarazione dei redditi in un dato periodo d’imposta.
Il reddito complessivo è la somma di tutti i redditi percepiti da un contribuente nell’anno solare (lavoro, immobili, ecc.).
Il reddito imponibile è la base su cui si calcolano le imposte (IRPEF), ottenuto sottraendo gli oneri deducibili (es. contributi previdenziali) dal reddito complessivo
La Frequenza del Reddito Imponibile rappresenta il numero di contribuenti che hanno un reddito imponibile maggiore di zero.
I redditi di partecipazione sono utili (o perdite) prodotti da società di persone o imprese familiari, attribuiti ai soci o collaboratori in base alla loro quota, indipendentemente dalla distribuzione effettiva.
La Toscana nel contesto nazionale
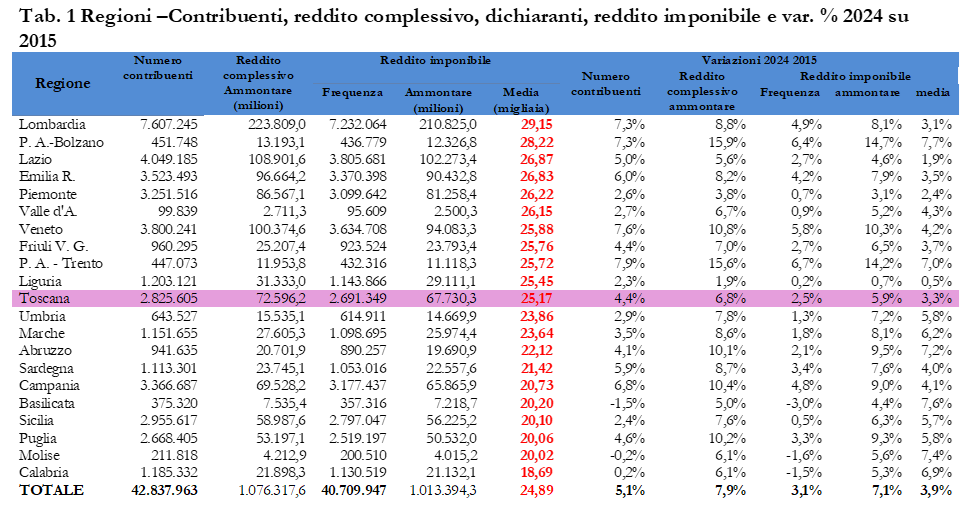
Nell’anno 2024 in Toscana i contribuenti sono stati 2,8 milioni (+4,4% sul 2015 rispetto al 5,1% medio nazionale) per un reddito complesso dichiarato di 72,6 miliardi di euro con un aumento del 6,8% a prezzi costanti, al di sotto del +7,9% medio nazionale, in una posizione arretrata tra le 19 regioni e le due province autonome di Bolzano e Trento.
Anche per la frequenza, per il numero di contribuenti che presentano una dichiarazione di reddito superiore a zero, la crescita della Toscana nell’intervallo considerato si ferma al 2,5% contro il 3,1% medio nazionale, così come la crescita del reddito imponibile totale è del 5,9%, rispetto al 7,1% medio nazionale.
Ordinando le regioni in ordine decrescente rispetto al reddito imponibile medio per dichiarante, la Toscana con 25 mila euro e spiccioli si trova all’undicesimo posto (era al decimo nel 2015) della graduatoria, compresa tra Liguria ed Umbria, tutte e tre tra le regioni più vecchie del paese.
Se si escludono le due province autonome di Trento e Bolzano, dove il reddito complessivo totale cresce di più del 15%, emerge un gruppo di quattro regioni dove questa crescita è superiore al 10%: una il Veneto – è nel nordest, le altre tre sono nell’Italia centro-meridionale (Abruzzo, Campania e Puglia), a conferma di un già segnalato dinamismo di aree e poli produttivi nel meridione d’Italia.
I capoluoghi di Toscana: la dinamica del reddito imponibile
Dalla Regione si passa alla metrica dei comuni capoluogo della Toscana, tre dei quali – come già scritto – saranno impegnati, il 24 e 25 maggio prossimo, nelle elezioni di Sindaco e consiglio comunale.
Rispetto alle performance complessive della regione, il totale dei 10 capoluoghi mostra un incremento dei contribuenti in linea con quella regionale (+4,4%) mentre la frequenza dei dichiaranti ferma la sua crescita al 2,1% a fronte di un dato regionale del 2,5%.
Le cattive notizie arrivato, invece, dal reddito imponibile che, nel suo insieme, segna un incremento – a valori costanti – solo del 3,9%, ben al di sotto del + 5,9% del totale regionale.
Il combinato disposto di queste dinamiche importa un imponibile medio, nei capoluoghi, pari a 27.040 euro, ancora superiore ai 24.893 euro dell’imponibile medio regionale, ma con un tasso di crescita – a valori costanti – che per i capoluoghi è dell’1,7%, in pratica solo la metà del +3,3% segnato dell’imponibile medio regionale.
L’andamento dei 10 capoluoghi è tutt’altro che omogeneo, con una costante che sembra emergere: i tre comuni chiamati al voto (Arezzo, Pistoia e Prato) sono i tre Comuni che marcano, contemporaneamente, la più alta crescita sia dell’imponibile complessivo che dell’imponibile medio per contribuente.
Per l’imponibile totale Prato registra un balzo del +8,0%, Arezzo del +6,7%, Pistoia del + 6,1%. Per l’imponibile medio per contribuente Arezzo, con il +4,5%, precede Pistoia e Prato, entrambe al +2,9%.
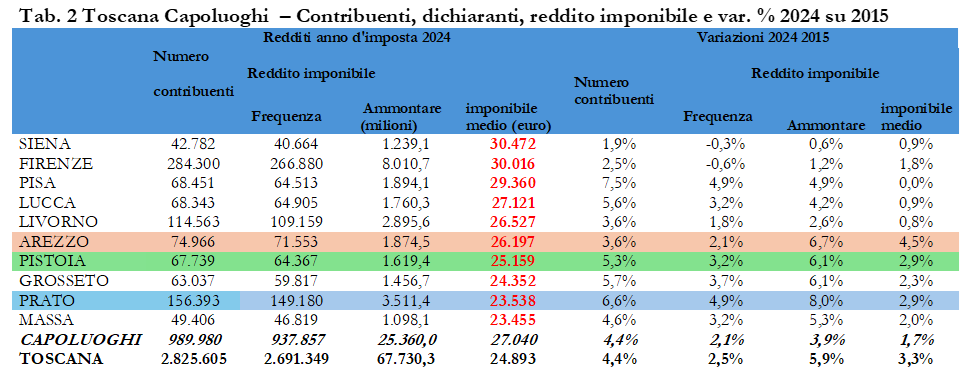
La tabella, ordinata per l’imponibile medio per contribuente in euro, vede sul podio Siena, Firenze e Pisa, tutti comuni nei quali si trovano importanti università e policlinici universitari, centri di ricerca, sedi direzionali di uffici pubblici e privati, anche di grandi imprese multinazionali, studi professionali prestigiosi senza per questo dimenticare i milioni di turisti che le visitano per il patrimonio storico-artistico unico nel panorama mondiale ( una risorsa accompagnata dalle diseconomie dell’overtourism).
Seguono Lucca (anch’essa meta turistica d’eccellenza) e Livorno con il porto commerciale e passeggeri. Arezzo si colloca in sesta posizione, seguita da Pistoia in settima mentre Prato si trova al nono posto, preceduta da Grosseto con Massa che chiude la graduatoria.
Pur con questi diversi tassi di crescita, le posizioni nella graduatoria restano invariate nel decennio 2015-2024: Arezzo sesta era e sesta rimane, così Pistoia settima era e settima resta, solo Prato, riesce ad abbandonare l’ultima posizione in Toscana e dal decimo sale al nono posto.
I capoluoghi di Toscana: le diverse tipologie di contribuenti
Dalle dichiarazioni dei redditi si riescono a cogliere alcune indicazioni sulla struttura sociale dei capoluoghi attraverso la incidenza delle diverse tipologie di reddito dichiarate.
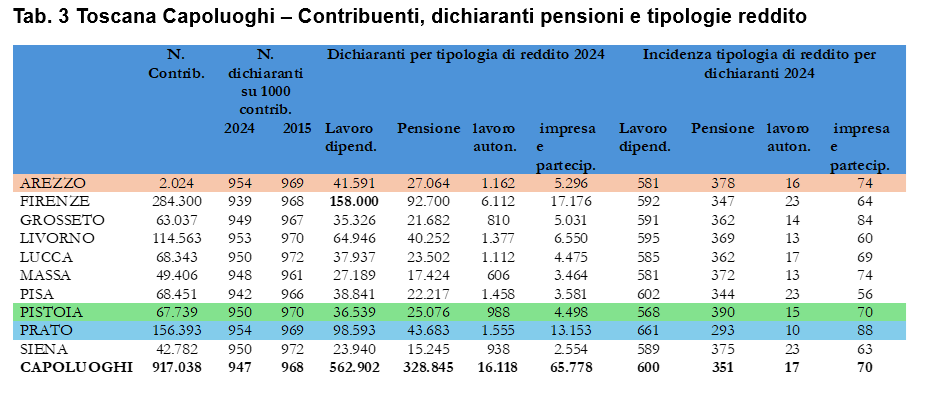
Intanto i dichiaranti calano in rapporto al numero dei contribuenti: nel totale dei capoluoghi scendono da 968 a 947 su 1000: emerge un calo particolarmente consistente, fino a collocarsi al di sotto della media (947), per Firenze (939) e Pisa (942). Anche negli altri capoluoghi si assiste a questa riduzione, con i valori maggiori che resistono a Prato ed Arezzo, entrambe a 954, seguite dal Livorno (953).
Ma quanto incidono, tra i dichiaranti, le diverse tipologie di reddito?
I percettori di reddito da lavoro dipendente sono, nel 2024, 600 su 1000 come dato medio di tutti i capoluoghi: il risultato è trainato pressoché esclusivamente da Prato (661), con solo Pisa che si colloca appena sopra la media regionale con 602 su 1000. Pistoia (568) tra tutti i capoluoghi ha il minor numero di dichiaranti reddito da lavoro dipendente, preceduta da Arezzo e Massa, entrambe con 581 su 1000.
Sono 351 su 1000 i dichiaranti redditi da pensione: Pistoia per i redditi da pensione occupa il primo posto, al di sopra della media dei capoluoghi, con 390 su 1000, prima di Arezzo (378) e Siena (375): il valore più basso invece si registra a Prato (293), preceduta – con valore ben più alti- da Pisa (344) e Firenze (347).
Sul totale dei dichiaranti, il lavoro autonomo ne conta – nella media dei capoluoghi– 17 su 1000. Firenze, Pisa e Siena arrivano a 23, con Prato ferma a 10, preceduta da Massa e Livorno entrambe a 13.
I dichiaranti redditi da impresa e da partecipazione – letti cumulativamente – vedono il valore più alto (88 su 1000) a Prato, seguita da Grosseto (84): la graduatoria pone Siena (63) e Firenze (64) agli ultimi posti mentre Pistoia con 70 è allineata alla media regionale, sopra la quale, a 74, si trova Arezzo.
Ad un primo sguardo, le prime posizioni della classifica per reddito imponibile pro capite sono occupate dai tre capoluoghi con più alta incidenza di lavoro autonomo, Firenze Pisa e Siena, mentre Arezzo e Pistoia sono frenate dalla elevata incidenza di redditi da pensione.
In una sintesi che supera la lettura di questi dati, il prof. Petretto mi ha ricordato che dinamica e composizione risentono come è naturale
1. dalla demografia (riduzione e invecchiamento della popolazione)
2. dalla struttura economica (prevalenza relativa di piccole imprese e società di persone)
3. dall’incidenza del turismo
4. e dal ruolo dei redditi degli immigrati regolari e delle etnie di provenienza.
Ritorno al titolo del Tirreno “Scoprirsi più ricchi”: una affermazione che contrasta con una visione pauperistica anche della Toscana che è diffusa a piene mani, con intenti quasi sempre sinceri di attenzione al prossimo, quasi.
E dall’IRPEF è tutto!
…


 PISTOIA, INTERVISTE AI CANDIDATI: ANNA MARIA CELESTI

Lascia un commento