

Gli enti territoriali della Toscana, la Regione in testa, saranno chiamati, nei prossimi cinque anni, a concorrere all’attuazione delle nuove regole europee di disciplina fiscale e a concorrere agli equilibri della Finanza delle Amministrazioni pubbliche (P.A.), come indica l’art. 97 della Costituzione. Inoltre, dovranno gestire il passaggio alla nuova addizionale all’IRPEF e in generale alla riforma della finanza regionale e comunale.
Il concorso degli Enti territoriali alle nuove regole dovrebbe essere definito, come per tutti i settori delle P.A., da un percorso programmatico della spesa primaria netta per comparto coerente con il limite massimo concordato nel Programma strutturale di bilancio (PSB)per sette anni, dal 2025 al 2031. La spesa primaria netta è la spesa corrente e in conto capitale, al netto degli interessi sul debito, delle spese per interventi anticongiunturali e di assistenza nelle fasi di crisi sistemiche, e degli investimenti finanziati da fondi europei. Inoltre, va detratta la spesa finanziata da aumenti discrezionali delle imposte, come indicate nel bilancio programmatico, quindi non maggiori risorse originate da aumenti di entrata da legislazione vigente per effetto della semplice dinamica delle basi imponibili.
Per ogni comparto occorrerà però tenere conto del diverso peso delle componenti non comprimibili della spesa come quella per le funzioni fondamentali e i LEP, il cui finanziamento deve essere garantito in base all’art. 119 della Costituzione, e per gli investimenti per i quali si sono assunti impegni nell’ambito del PSB. Pertanto, nella definizione degli obiettivi di spesa per comparto, e nella loro eventuale modifica successiva nel corso del ciclo di bilancio annuale, andrà assicurato il coinvolgimento degli Enti territoriali, recuperando il ruolo della Conferenza permanente per il coordinamento della finanza pubblica. Una volta definito il percorso della spesa primaria netta sarà necessario assicurare un’evoluzione coerente delle entrate degli Enti territoriali, al netto delle misure discrezionali da questi attuate, attraverso la revisione periodica dei trasferimenti e delle compartecipazioni. E questo chiama in causa la riforma della finanza sulla quale torneremo.
La Legge di Bilancio 2025 (LdB) prevede per gli Enti territoriali un contributo alla finanza pubblica che si aggiunge a quello già previsto negli anni scorsi nell’ambito della così detta Spending review, ma si differenzia da questo in quanto non si traduce in un taglio delle risorse ma piuttosto nella loro riallocazione dalla spesa corrente alla spesa in conto capitale. Quello stabilito dalla LdB consiste in un accantonamento di quanto richiesto in termini di concorso alla finanza pubblica in un apposito fondo di parte corrente non spendibile da destinare, nel caso di Enti in disavanzo, al ripiano anticipato di quest’ultimo e, nel caso di Enti in avanzo, al finanziamento degli investimenti negli esercizi successivi. Pertanto, il nuovo contributo alla finanza pubblica ha l’effetto di bloccare una parte della spesa corrente dell’anno e solo eventualmente, ossia in presenza di un avanzo, di utilizzarla dall’anno successivo per realizzare investimenti e, dunque, aumentare la spesa in conto capitale.
Nella Tabella sono riportate le effettive variazioni a bilancio (quelle nazionali), mentre per i valori relativi alla Toscana abbiamo operato delle stime, dato che le operazioni di riparto delle risorse destinate ai singoli enti si completeranno solo all’inizio del nuovo anno. Complessivamente gli Enti territoriali italiani subiranno una contrazione delle risorse annue da un minimo di 1 miliardo nel 2025 ad un massimo di 1,8 miliardi nel 2029. Per la Regione Toscana si può stimare da un minimo di 45 milioni nel 2025 ad un massimo di 93 milioni nel 2029.
La LdB 2025 dispone anche nuove indicazioni sui saldi di bilancio dei singoli Enti territoriali, a parziale integrazione di quanto disposto dalla L. 145/2018 che prevede l’obbligo di conseguire il pareggio di bilancio inteso come un risultato di competenza non negativo, cioè un complesso delle entrate non inferiore a quello delle spese includendo gli avanzi di amministrazione e il Fondo pluriennale vincolato. La LdB rende obbligatorio dal 2025 il conseguimento dell’equilibrio di bilancio inteso come risultato di competenza non negativo al netto anche delle entrate vincolate e accantonate non utilizzate nel corso dell’esercizio. Questa versione dell’equilibrio di bilancio tende ad essere in linea con il vincolo a livello di comparto sulla dinamica della spesa netta.
Per disciplinare questa complessa fase è previsto all’art.95 un tavolo per “monitorare le grandezze finanziarie degli enti territoriali e definire percorsi di miglioramento dei processi rilevanti per la gestione finanziaria e contabile, come la riscossione delle entrate, la valorizzazione del patrimonio e la più efficiente allocazione delle risorse disponibili”, una dizione generica che mette in luce come sui nuovi criteri di finanza degli Enti territoriali il governo sia ancora in una fase, diciamo, di apprendimento.
Un’altra implicazione per la finanza degli enti territoriali discende dalla disciplina dell’IRPEF locale a seguito del Decreto Fisco. Le Regioni a statuto ordinario (RSO) e i comuni possono adeguare la struttura delle aliquote delle addizionali ai nuovi scaglioni e alle nuove aliquote fissate dal Decreto per l’IRPEF nazionale. Il termine stabilito per la modifica delle aliquote è differito 15 aprile 2025; in caso di “silenzio” permane la struttura dell’addizionale vigente. E’ comunque chiaro che, sia che vi sia una correzione della struttura delle aliquote e delle detrazioni o invece rimanga inalterata, il carico dell’addizionale regionale e comunale avrà effetti distributivi diversi dal passato, con una discriminazione per categorie sociali sul territorio ancora tutta da valutare.
Certamente le implicazioni più rilevanti deriveranno dall’ormai imminente, dopo un paio di decenni di rinvii, dalla riforma generale della finanza degli enti territoriali. Stavolta si dovrebbe arrivare in fondo, è infatti un “milestone” del PNRR che condiziona la distribuzione delle ultime rate. Deve quindi essere completata entro il 2026 per entrare in vigore nel 2027.
Per le RSO si tratta di recuperare la struttura prevista dalla LD 42/2009 e dal DLGS 68/2011. Le principali novità riguarderebbero i tributi regionali riferiti al territorio, in particolare la compartecipazione all’IVA che diverrà autenticamente regionale (non più nazionale trasferita, come un finto trasferimento), il superamento dell’IRAP con una nuova imposta (forse un’addizionale all’IRES) e la nuova addizionale all’IRPEF.
Si avrà poi una più ampia autonomia di spesa per tutte le RSO, non solo quelle che eventualmente beneficeranno dell’autonomia differenziata, e di entrata con una più ampia variabilità delle aliquote in basso e in alto. Sarà poi definito un nuovo schema di perequazione fondato su un modello verticale, Fabbisogni delle Spese LEP – Capacità Fiscale, con la Regione più ricca, unica autosufficiente, e un modello orizzontale per le spese non LEP, sui differenziali delle Capacità Fiscali
Tabella: Concorso alla Finanza delle P.A. degli Enti decentrati, RSO e EELL (milioni di euro)
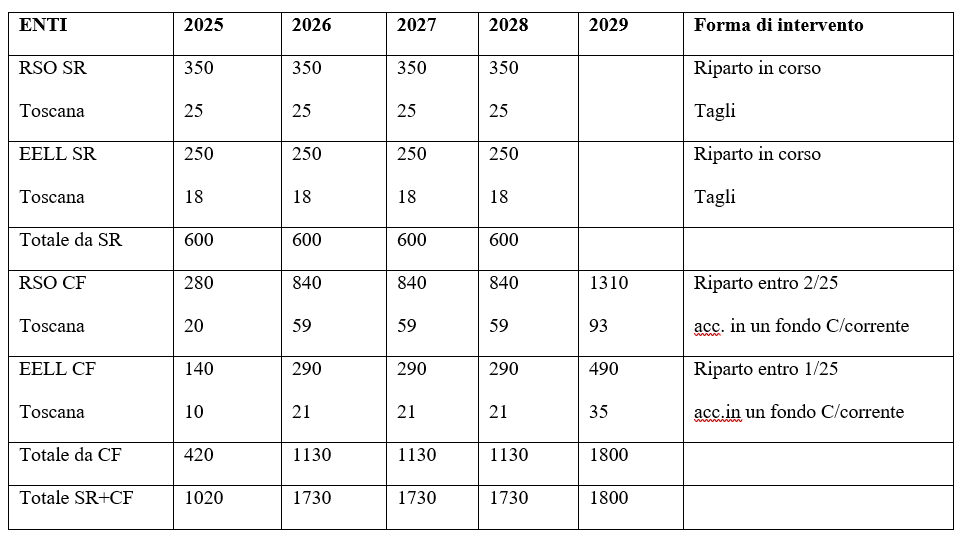
Fonti: Ufficio Parlamentare del Bilancio e stime.
Legenda: SR tagli da Spending Review, CF accantonamenti da concorso alla finanza della P.A.
.


 QUANTA VOGLIA C’È IN TOSCANA DI RINCORRERE LE REGIONI PIÙ DINAMICHE?

Lascia un commento