


L’autunno ha fatto il suo ingresso e le giornate si sono sensibilmente accorciate.
Le preoccupazioni giornaliere hanno ripreso il sopravvento, lavoro, scuola, spietata routine.
Ci ricolleghiamo al mondo, apriamo la mail per controllare chi ci ha scritto e immediatamente veniamo risucchiati dalla spam: sconti e promesse. “Mamma single con due bambini piccoli riesce a guadagnare 35000 euro al mese”, “Operaio metallurgico diventa milionario” e via dicendo.
Sono queste le moderne versioni di un mito antico, quello di Re Mida, rampollo nato dall’unione del sovrano Gordio e della dea Cibele.
Narra il mito che un giorno Re Mida ritrovò il vecchio satiro Sileno, precettore del dio Dioniso e a lui molto caro, che aveva alzato il gomito e vagava ubriaco nei giardini di corte.
Avendolo riconosciuto ed essendo anche lui un seguace del culto di Dioniso, lo aveva accolto a braccia aperte e aveva dato una festa omerica, come non se ne vedevano da tempo.
Alla fine della festa fu proprio Re Mida a riaccompagnare personalmente il satiro Sileno da Dioniso che nel rivederlo, dopo averlo ormai dato per morto, non stava in sé dalla gioia.
Il dio, per ricompensare Re Mida, gli chiese di esprimere un desiderio.
Il sovrano non ci pensò un attimo e alla fine chiese al dio la facoltà di tramutare in oro ogni cosa che toccasse.
Ovidio nelle Metamorfosi, ci racconta che Mida trillava di gioia mentre, tornando a casa, sperimentava il suo dono.
Iniziò a toccare ogni cosa, emozionato e incredulo.
Staccò da un albero un rametto verdeggiante che diventò d’oro.
La terra sotto i suoi piedi divenne colore dell’oro. Le spighe di grano che accarezzò con la punta delle dita, divennero d’oro.
Strinse un frutto raccolto da un albero e la cosa si ripeté, lo si sarebbe detto colto direttamente nel giardini delle Esperidi.
E mentre si lavò le mani nell’acqua limpida, le gocce divennero tanto sfolgoranti che avrebbero ingannato persino Danae.
Immerso nel suo delirio aureo arrivò a casa con più appetito del solito, proprio mentre i servi apparecchiavano la tavola.
Fu solo allora che Re Mida si rese conto del vero significato di quel dono. Non appena toccò i doni di Cerere con la mano, quei doni diventarono rigidi.
E poi, non appena cercava di addentare qualcosa, si trovava in bocca una lamina d’oro. Con le bevande era anche peggio.
Terrorizzato per l’inaspettata sciagura, ricco e povero insieme, circondato dalla ricchezza ma destinato a soffrire la fame come un povero mendicante, iniziò ad odiare quel dono divino.
Grande fu lo sgomento e il terrore dipinto sul suo viso che la figlioletta lo abbracciò per consolarlo.
Fu un attimo, la bambina si irrigidì, le guance divennero gialle e metalliche, i riccioli s’indorarono, come i fili della veste e i sandali.
Distrutto dal dolore, affamato e con la gola riarsa cominciò a vagare per i boschi cercando di nuovo il dio Dioniso per pregarlo di togliergli quel dono nefasto.
Il dio, mosso a compassione di fronte all’ingenuità del monarca e memore della gratitudine che gli doveva, gli concesse di liberarsi dalla schiavitù e dalla bramosia.
Fu così che gli suggerì di recarsi alle sorgenti del fiume Pattolo, che sgorgavano dal monte Tmolo, perché le acque avrebbero lavato via la sua maledizione. E così fu. Da allora il mito vuole che nel letto di quel fiume ci sia una vena di sabbia aurifera.
Il sogno di poter avere oro senza fatica però ha sempre popolato la mente dell’uomo, e in assenza di divinità benevole disposte a concederci particolari privilegi, ci si è arrangiati diversamente.
Dopo aver passato secoli in cerca della pietra filosofale si è capito che la fisica e la matematica avrebbero potuto servire all’uopo. Come? Con un’equazione come quella formulata nel 1973 da due scienziati americani, Fischer Black e Myron Scholes, che non a caso, grazie a questa formula vinsero nel 1997 il Nobel per l’economia.
Per più di un quarto di secolo sono davvero stati novelli Paracelso e il complesso calcolo che porta il loro nome è divenuto la pietra filosofale della finanza: un modo per guadagnare somme strabilianti, senza bisogno di produrre merci o servizi.
Dalla City di Londra a Wall Street, gli investitori l’avevano ribattezzata “la formula di Re Mida”, perché trasformava in oro tutto quello che toccava. Ma forse si erano scordati come era finito re Mida.
In un libro a cui ha dedicato dieci anni di lavoro, pubblicato in Inghilterra, il professor Stewart sostiene che l’equazione di Black e Scholes è diventata la causa del tonfo globale del 2007, quando le televisioni di tutto il mondo mandarono in onda le immagini di impiegati americani con le scatole marroni che traslocavano, o meglio, perdevano il lavoro. Il sistema bancario e l’economia mondiale esplodevano finendo ingoiati nella peggiore crisi dalla Grande Depressione del ‘29.
L’equazione sul banco degli imputati affonda le radici nella matematica e nella fisica, i cui modelli teorici nascondono però molte insidie quando vengono usate nel mondo dell’alta finanza.
Non è stata tutta colpa di una formula matematica, intendiamoci. Una ecatombe di queste proporzioni ha molti altri responsabili: l’inettitudine politica, gli incentivi perversi dati agli speculatori, l’eccessiva deregulation dei mercati, l’ingordigia.
Ma c’è comunque allarme nel mondo della finanza globale dominato da strumenti puramente teorici, incontrollabili a causa dalla velocità dei computer che eseguono gli ordini.
Black e Scholes non hanno alcuna colpa. Come Dioniso nel mito, hanno solo esaudito un desiderio. Ma come sentenziava Oscar Wilde “Stai attento a quello che desideri, potresti ottenerlo”. Così è stato.
La loro equazione non è magia nera: si limita a fornire un mezzo matematico per calcolare il prezzo di un contratto finanziario prima ancora che venga eseguito. E’ come scommettere su un cavallo a metà gara, con la vittoria semi ipotecata.
Ma questo ha aperto un mondo nuovo di investimenti sempre più complessi, facendo fiorire l’industria globale dei derivati finanziari e di altri sistemi speculativi.
Gli speculatori l’hanno sfruttata per tre decenni di crescita vertiginosa. Poco più di dieci anni fa, nel 2007, il sistema finanziario internazionale scambiava derivati per un valore di un milione di miliardi di dollari: un valore pari a dieci volte quello di tutti i prodotti creati dalle industrie manifatturiere di tutto il mondo nell’ultimo secolo.
La definizione “carte false” sembra ritagliata appositamente. Una colossale montagna di carta straccia.
Tutto fittizio dato che si procedeva senza bisogno di creare o produrre concretamente alcunché. Poi è scoppiata la bolla dei mutui facili, e tutte quelle operazioni, contratti, debiti garantiti dal nulla, sono precipitati in una voragine.
Ma come i due Premi Nobel erano arrivati alla formulazione dell’equazione che ha causato il peggiore crash finanziario di sempre?
La storia comincia nel lontano 1827 con il botanico scozzese Robert Brown il quale osservò al microscopio particelle di polline in sospensione acquosa che si muovevano in modo casuale e imprevedibile.
Circa settantacinque anni più tardi fu Einstein a dare un’interpretazione molecolare al fenomeno, mostrando che il moto delle particelle era descrivibile matematicamente: ipotizzò che gli urti di questi corpuscoli fossero dovuti agli scontri casuali tra di loro e le molecole dell’acqua.
Questo moto caotico e casuale è attualmente considerato un ottimo strumento matematico nell’ambito della teoria della probabilità che può esser adoperato per descrivere insiemi sempre più vasti di fenomeni, studiati anche da discipline che poco hanno a che fare con la fisica.
Appunto prezzi dei titoli finanziari, diffusione del calore, delle popolazioni di animali, dei batteri, suono o luce.
Per quanto riguarda l’applicazione del moto browniani all’interpretazione dell’andamento dei mercati finanziari, è particolarmente significativo l’apporto di Bachelier.
Egli presuppose che i mercati fossero in grado di annullare il rischio finanziario: gli investitori preparano delle previsioni sui futuri movimenti dei titoli, partendo dall’assunto secondo cui, in un mercato ideale, la variazione dei prezzi sia indipendente da quella rilevata il giorno precedente.
Qualora nel corso del periodo di investimento, i valori dei titoli dovessero
subire fluttuazioni improvvise, queste sarebbero dovute ai fattori di irrazionalità celermente corrette dal mercato che lima queste asperità e frizioni tra i titoli.
Questa teoria è stata successivamente criticata da vari studiosi, tra i quali Peters e Mandelbrot, di cui abbiamo parlato in un precedente articolo.
I due evidenziano prima di tutto che non esistono investitori omogenei, con uguali comportamenti nella selezione di informazioni e titoli.
La prima grossolana differenziazione è quella tra investitori cassettisti e speculatori.
Dai lavori degli analisti si comprende come i mercati finanziari, in particolare il mercato azionario, siano paragonabili ad un ambiente caotico e non lineare, volatili e soggetti a brusche oscillazioni.
Mandelbrot ha affermato che gli andamenti dei mercati non sono indipendenti o browniani, bensì subiscono l’influenza degli eventi passati, in grado di alterare le quotazioni future dei titoli.
Questi fenomeni seguono un andamento nel tempo che può essere descritto come un processo stocastico, e in genere richiede un lungo periodo di osservazioni.
Mandelbrot, per delineare il fattore di rischio presente sui mercati azionari, dove le quotazioni dei titoli in qualsiasi momento possono variare il loro trend in maniera caotica e seguendo percorsi discontinui, ha di fatto impiegato scoperte di un secolo fa.
Parliamo di un coefficiente che consente di indagare se nelle serie storiche azionarie si possano individuare delle tendenze, oppure se il loro andamento segua davvero un cammino casuale, così come fa presupporre la teoria dei mercati efficienti.
Porta un nome importante, anche se forse noto solo agli specialisti della materia: Harold Edwin Hurst, un idrologo che lavorando ai progetti di dighe sul Nilo dal 1907 all’inizio degli anni 50, ed occupandosi del controllo delle riserve idriche, concluse che una riserva ideale non dovrebbe mai straripare, ed una politica di rilascio idrico dovrebbe essere formulata in modo da soddisfare i bisogni idrici a valle senza svuotare completamente la riserva.
Nel tentativo di definire un modello matematico in grado di simulare il problema reale, Hurst ipotizzò che la parte incontrollabile del sistema cioè l’afflusso di acqua nel bacino seguisse un cammino casuale.
Le analisi empiriche svolte da Hurst in Egitto contraddicevano tale ipotesi di casualità, ragion per cui svolse studi analoghi su altri sistemi naturali, dove notò che gran parte di essi non seguivano un vero e proprio percorso casuale, ma un cammino casuale persistente: dopo un incremento del livello della riserva, era più probabile registrare un ulteriore incremento piuttosto che un suo decremento.
Ad un certo punto questa tendenza terminava, il trend s’invertiva e diventava più probabile che si verificasse un decremento del livello seguito da un ulteriore decremento: questo stava a significare che la distanza coperta dal sistema era assai maggiore di quella predetta dal modello Random Walk o passeggiata aleatoria. Il sistema risultava caratterizzato da un effetto memoria per il quale ogni osservazione influenzata da quelle passate avrebbe influenzato quelle future.
Seguendo un percorso, come ho già detto, casuale persistente che alla luce di eventi come la crisi del ’29, il crollo della borsa di Wall Street nell’87 grande recessione nel 2007, ci sembra più rispondente alla realtà nell’esame dell’andamento dei mercati, rispetto alla teoria del mercato efficiente.
“Mamma single …”, “Operaio metallurgico …”.
In giro ci sono ancora tanti Re Mida e altrettanti finti Dionisi.
E quindi se abbiamo tanti soldi da investire, siamo guardinghi. Se ne abbiamo pochi, ancora di più. Ma rammentiamoci soprattutto le parole di Oscar Wilde: facciamo attenzione a ciò che desideriamo.


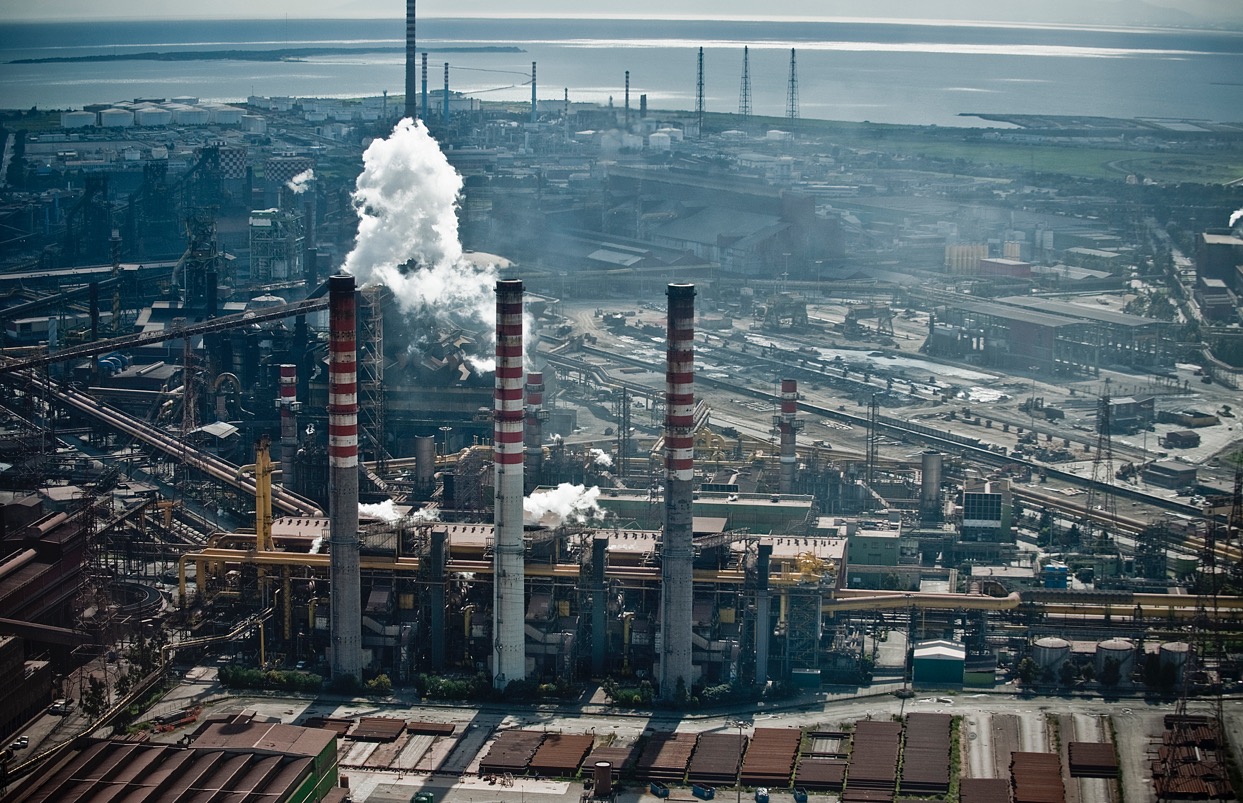 La follia dell’ILVA
Lascia un commento