

La pandemia e il conseguente ritorno dell’inflazione hanno innescato la peggiore crisi mondiale dell’accessibilità economica (affordability) degli alloggi da oltre un decennio. Si è diffuso in alcune delle più grandi economie avanzate e ha contribuito a diffondere rabbia e risentimento per le condizioni economiche.
L’accessibilità si è ridotta negli Stati Uniti, nel Regno Unito, in Australia, Canada, Germania, Portogallo e Svizzera. Secondo un nuovo dataset, in media nei diversi paesi, oggi l’accessibilità è diminuita rispetto al periodo della bolla dei prezzi immobiliari che ha preceduto la crisi finanziaria globale del 2007-2008.
Secondo i sondaggi di opinione in tutto il mondo, ciò ha posto l’abitazione in cima alla lista delle questioni urgenti per le famiglie, prima dell’assistenza sanitaria e dell’istruzione (Romei e Fleming 2024). Si tratta di una questione centrale che i politici di molti paesi devono affrontare, dato il ruolo chiave dell’edilizia abitativa nell’attività economica. A differenza di altri beni, l’edilizia abitativa ha una componente sociale e le persone spesso vedono la proprietà della casa come un diritto di cittadinanza, anche se motivazioni speculative possono intervenire e spingere gli investimenti nell’edilizia abitativa e far salire i prezzi.
La crisi di accessibilità riflette costi di finanziamento più elevati da quando le banche centrali hanno aumentato i tassi di interesse per contrastare l’inflazione. Allo stesso tempo, la carenza di alloggi e la forte domanda in un contesto di forte formazione delle famiglie hanno mantenuto i prezzi elevati. La complessa economia post-pandemia ha messo in piena evidenza i problemi strutturali a lungo latenti nel mercato immobiliare globale.
Misurare l’accessibilità
L’accessibilità degli alloggi è un concetto cruciale ma sottile, soprattutto quando si tratta di fare confronti tra paesi con mercati immobiliari e strutture finanziarie molto diverse. Fino ad ora, gli indicatori più utilizzati si sono concentrati sulla nozione di base, tratta dal buon senso, del costo relativo degli alloggi, come il rapporto prezzo/reddito o la quota di reddito spesa per l’alloggio.
Sebbene utili, questi indicatori non tengono pienamente conto delle dinamiche del mercato dei mutui ipotecari e delle caratteristiche delle tipiche unità abitative e e delle entità familiari. Io ed I miei colleghi ricercatori Nina Biljanovska e Chenxu Fu abbiamo cercato di colmare questa lacuna sviluppando un nuovo set di dati transnazionali utilizzando un indicatore dell’accessibilità degli alloggi basato sui mutui (Biljanovska, Fu e Igan 2023).
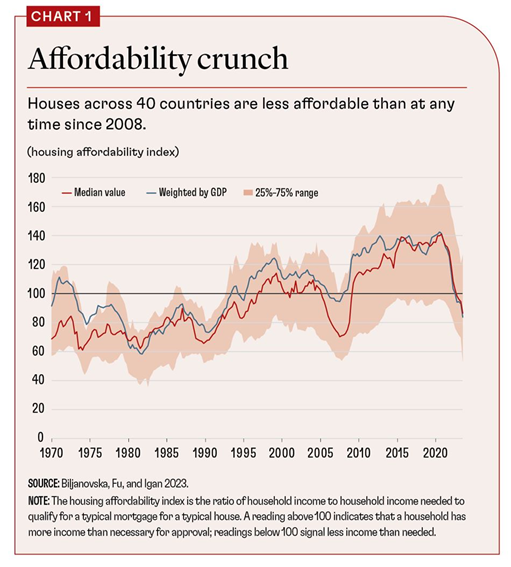
L’approccio si concentra sulla capacità di una famiglia di pagare regolarmente il mutuo su una tipica proprietà occupata da una famiglia di dimensioni normali, senza lesinare su altri bisogni essenziali. Nello specifico, il nostro indice di accessibilità immobiliare calcola il rapporto tra il reddito familiare effettivo e il livello di reddito richiesto per beneficiare di un mutuo tipico. Ciò offre una visione più sfumata dell’accessibilità economica e integra altri parametri. Un indice di accessibilità immobiliare superiore a 100 indica alloggi più convenienti, mentre valori più bassi segnalano una minore accessibilità.
La crisi post-pandemica
Abbiamo calcolato l’indice in 40 paesi negli ultimi 50 anni. Ciò che emerge è un improvviso deterioramento dell’accessibilità economica negli ultimi due anni. Negli Stati Uniti, la più grande economia del mondo, l’accessibilità degli alloggi è crollata da circa 150 nel 2021 attorno ad 80 nel 2024. Nel Regno Unito, i valori dell’indice di accessibilità sono scesi da 105 nel 2021 ai minimi sui 70 nel 2024.
Diminuzioni simili si sono verificate in Austria, Canada, Ungheria, Polonia, Portogallo, Turchia e nei paesi baltici. Ciò rappresenta un’improvvisa inversione del generale miglioramento dell’accessibilità economica negli ultimi decenni. Come nel caso della ripresa dell’inflazione, il drammatico cambio di direzione ha avuto un enorme impatto psicologico su molte famiglie.
Come è successo? Durante la recessione dovuta al COVID-19, i prezzi delle case sono aumentati in molte nazioni (Ahir e altri 2022). Si è trattato di una rottura con le recessioni economiche del passato, in cui i mercati immobiliari solitamente si sono indeboliti (Igan, Kohlscheen e Rungcharoenkitkul 2022). Ciò è avvenuto a causa di un mix di fattori legati alla domanda e all’offerta, compresi i vincoli sull’edilizia legati al lockdown. Il rapido aumento inaspettato dei prezzi delle case ha suscitato preoccupazioni su una correzione imminente.
Quando le banche centrali di tutto il mondo hanno iniziato ad aumentare i tassi di interesse per combattere l’inflazione, molti osservatori si aspettavano che la correzione finalmente avesse luogo. I prezzi delle case si sono leggermente abbassati, ma molto meno del previsto, anche se i tassi ipotecari sono aumentati. Per capire cosa sta succedendo, è utile dare uno sguardo all’evoluzione dell’accessibilità degli alloggi nel tempo e ai fattori che la influenzano.
L’accessibilità nel tempo
Nel corso dell’ultimo mezzo secolo, l’accessibilità degli alloggi è diminuita e si è diffusa. Dagli anni ’70 alla metà degli anni ’90, l’indice di accessibilità medio che abbiamo calcolato era inferiore a 100, indicando una minore accessibilità (vedi grafico 1). Alla fine degli anni ’90, l’accessibilità è migliorata, raggiungendo costantemente quota prima di deteriorarsi nel decennio successivo. Dopo la crisi finanziaria globale, l’edilizia abitativa è tornata a essere più accessibile e si è mantenuta stabile fino alle conseguenze della pandemia.
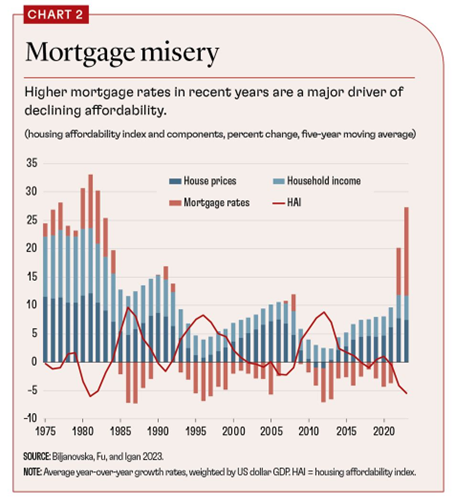
I driver di queste tendenze dell’accessibilità sono le componenti variabili nel tempo del nostro indice: tassi ipotecari nominali, reddito delle famiglie e prezzi delle case (Grafico 2). Nella metà degli anni ’70 e all’inizio degli anni ’80, l’accessibilità è diminuita a causa dell’aumento dei prezzi delle case e dei tassi dei mutui. I redditi delle famiglie non hanno tenuto il passo.
Durante la crisi finanziaria globale, i prezzi delle abitazioni sono diminuiti, poi hanno lentamente recuperato mentre le banche centrali si sono impegnate a tenere bassi tassi di interesse, duraturi nel tempo per stimolare economie in difficoltà. La riduzione dei costi di finanziamento e dei prezzi delle abitazioni ha migliorato l’accessibilità economica durante questo periodo.
Ma poi la pandemia ha invertito la tendenza, prima i prezzi delle case sono saliti e poi i tassi dei mutui sono aumentati.
Questa analisi generale, tuttavia, presenta alcune limitazioni. L’indice si concentra sull’accessibilità dal punto di vista di un potenziale proprietario di abitazione che cerca di finanziare un acquisto con un mutuo, quindi i tassi di interesse svolgono un ruolo importante. La metrica non cattura l’accessibilità lungo altre dimensioni, come la proprietà acquisita direttamente senza un mutuo o affitto. La focalizzazione sulla famiglia media trascura anche le differenze cruciali nella distribuzione del reddito e tra le generazioni.
Inoltre, maschera le variazioni specifiche per paese. Per prima cosa, l’accessibilità tende ad essere peggiore e più volatile nei mercati emergenti, in parte a causa dei loro mercati ipotecari meno sviluppati. Inoltre, la riduzione dei costi di finanziamento va a vantaggio soprattutto delle famiglie dei paesi in cui i prezzi delle abitazioni non sono gonfiati. In diversi paesi con una forte crescita dei prezzi, i bassi tassi di interesse non sono stati sufficienti a compensare l’impatto degli elevati prezzi immobiliari sull’accessibilità. Per esempio, in Belgio l’accessibilità è migliorata poiché i tassi più bassi hanno bilanciato moderati aumenti dei prezzi delle abitazioni. Ma in Canada, l’accessibilità è diminuita a causa della forte crescita dei prezzi delle case.
Cosa ci riserva il futuro?
L’indice di accessibilità non considera completamente la sostenibilità della proprietà di una casa in presenza di shock sui tassi d’interesse e sul reddito. Un proprietario di abitazione esistente, in grado di pagare un mutuo quando i tassi sono bassi, potrebbe non essere in grado di farlo se il tasso viene portato a un livello più alto. Questo punto è cruciale, soprattutto ora: l’indice mediano è migliorato nei due decenni prima della pandemia principalmente a causa dei bassi tassi d’interesse. Ma questo ha catturato solo l’accessibilità attuale dei mutui. I guadagni si sono invertiti bruscamente man mano che i tassi aumentavano.
Si può ripristinare l’accessibilità economica se non attraverso un forte calo dei prezzi delle case? Forse. Tassi di interesse ipotecari più bassi sarebbero utili, anche se sembra improbabile che forniscano molto sollievo. Da un lato, vediamo che, nel corso del mezzo secolo del nostro studio, le variazioni dei tassi ipotecari hanno rappresentato poco più di un quarto dei movimenti di accessibilità. Dall’altro, la maggior parte delle previsioni prevedono tassi di interesse a lungo termine più elevati rispetto a prima della pandemia. Inoltre, con il calo dei tassi, un maggior numero di famiglie potrebbe entrare nel mercato immobiliare, aumentando la domanda e spingendo i prezzi verso l’alto (Banerjee et al., 2024).
Cosa fare al riguardo? I responsabili delle politiche macroeconomiche potrebbero aumentare le probabilità di uno scenario favorevole continuando a portare le loro economie ad un atterraggio morbido.
Ma le autorità devono anche affrontare i problemi strutturali che condizionano l’accessibilità degli alloggi. La rimozione delle barriere normative per migliorare l’elasticità del l’offerta potrebbe essere un primo passo. Una serie di norme, quali codici edilizi, restrizioni sull’uso del suolo e requisiti amministrativi, regola la costruzione e il ripristino delle abitazioni. In molti casi, queste regole sono lì per una buona ragione: per mitigare le esternalità negative e mantenere certi standard di qualità della vita. Ma possono anche diventare eccessivamente gravosi. Per esempio, i codici edilizi potrebbero semplicemente arricchire i fabbricanti di materiali, andando oltre quanto ragionevolmente necessario per dare garanzie sotto il profilo della salute e della sicurezza.
Problemi strutturali possono anche riflettere una mancanza di concorrenza nelle risorse, nella costruzione o nelle vendite. I politici potrebbero dover rompere gli oligopoli.
In alcuni casi, interventi politici più precisi potrebbero essere utili. Per esempio, i governi potrebbero considerare un sostegno mirato alle famiglie a basso reddito o a quelle che vivono in abitazioni improprie. Anche gli incentivi per i costruttori a fornire unità abitative a prezzi accessibili, ad esempio sotto forma di diritti di edificazione supplementari, potrebbero svolgere un ruolo.
Certamente, le perturbazioni nei mercati delle abitazioni causate dalla pandemia e dalle sue conseguenze, caratterizzate da un’elevata incertezza e da una dinamica politica fragile, dovrebbero servire come avvertimento che i governi non possono ignorare la crisi mondiale dell’accessibilità degli alloggi. L’accelerazione del cambiamento climatico, con l’innalzamento del livello dei mari, i diffusi incendi e gli eventi meteorologici estremi, minaccia ora un’offerta globale di alloggi già inadeguata.
E l’aumento delle migrazioni mette ancora più stress sull’alloggio e sulla sua accessibilità.
I politici devono raccogliere la sfida di rendere nuovamente l’edilizia abitativa a prezzi accessibili, questa volta su una base sostenibile attraverso un piano globale.
–
DENIZ IGAN è responsabile dell’analisi macroeconomica presso la Banca dei regolamenti internazionali.
Le opinioni espresse negli articoli e in altri materiali sono quelle degli autori; non riflettono necessariamente la politica del FMI.
.
.
.
Bibliografia
- Ahir, Hites, Nina Biljanovska, Chenxu Fu, Deniz Igan, and Prakash Loungani. 2022. “Housing Prices Continue to Soar in Many Countries around the World.” IMF Blog Chart of the Week, October 18.
- Banerjee, Ryan, Denis Gorea, Deniz Igan, and Gabor Pinter. 2024. “Housing Costs: A Final Hurdle in the Last Mile of Disinflation?” BIS Bulletin 89 (July 15).
- Biljanovska, Nina, Chenxu Fu, and Deniz Igan. 2023. “Housing Affordability: A New Dataset.” BIS Working Paper 1149, Bank for International Settlements, Basel.
- Igan, Deniz, Emanuel Kohlscheen, and Phurichai Rungcharoenkitkul. 2022. “Housing Market Risks in the Wake of the Pandemic.” BIS Bulletin 50 (March 10).
- Romei, Valentina, and Sam Fleming. 2024. “Concern over Housing Costs Hits Record Highs across Rich Nations.” Financial Times, September 2.
.
L’articolo è stato pubblicato in IMF Finance & Development Magazine, dicembre 2024
Traduzione a cura di Luciano Pallini
https://www.imf.org/en/Publications/fandd/issues/2024/12/the-housing-affordability-crunch-deniz-igan
——


 IL DISPREZZO PER IL DENARO

Lascia un commento